2020年11月28日星期六

黄国英投資講座摘錄(黃国英粉絲必讀)

黄国英刚在25/11 晚上舉辦免费網上投資講座,若以非付費講座來說,他分享的內容實算交到貨,始終方向及佈局極重要,選對方向及投資板塊,赢多嬴少只是數字問題,若方向錯了或揀中非當炒板塊,結果當然不一樣!

  1. 关於板塊輪動 美國債券市場,疫苗消息,債價反應對市場風險胃納息息相關,市場同時会認為民主黨勝会延續量寬及大印銀纸,令債息升及经济復甦,通脹及銀行息差改善,舊經濟股有机会造得好一點
  2. MSCI 於十一月尾换馬於30 號,股債有机会需要RE balancing,因為最近一個月股市out perform 債市,月尾重整組合(股vs 債),而短炒可考慮債息變化,債價跌,有利於舊經濟(增長股);債價升,有利於新經濟股。兩年及十年債息差距,若兩者像現在息差正常,預視市場認為經濟活動逐渐恢復,所以要适当配置舊經濟股。
  3. 建設組合平衡性,避免太侧重一方,以免板塊再輪動時手忙腳亂,十一月初拜登當选後新舊輪動,预期对新经济股好,但疫苗消息後又令重啟經濟,資金急劇换馬到舊經經濟,做成股價波動。但換馬現象往後随著市場适应後,同類振蘯应減少幅度。
  4. 現在应加大投資注碼到舊經济股,但新经济股也需要適當配置,因為增長及規模只会不断壯大,但注碼要有上限,不能如今年只搏ATM, 最大升浪已过,趨向均衡发展。美股大型科網股巳失向上升動力,反而港股那批大股仍有上升空間,美國投資者已轉炒中型股,但港股中型股較令投資者缺乏信心。
  5. 拜登上場仍会較利新能源股,他點名提到信義系,1211,都要配置,長期計低利率,会令新興公司能有较長時間增長,長期貨幣貶值較緩慢,因為yield 低会令貨幣discount rate 在長远計下降,有利新經濟股。
  6. 他總結三大板塊必須配置,科網,新能源加舊經濟股。相反高估值的內需股就要小心! 有機會輪動及回吐,应缩減至合适注碼。 A股內需股已明顯較高位回吐,香港部份內需股仍頂得吓。短期可留意2020,短線炒賣机会,因為MSCI換馬及納入恒指因素。
  7. 他的基金同時有配置中國製造業股,出口相關股,因為外地部份地区因疫情開係經濟及製造業治活動停顿,相反內地疫情相对受控及外地必須依賴中國製造业。中國出口數據恢復較佳,如口罩輸出,人仔走勢已可作為另類指標說明有利出口。
  8. 部份注碼可在回吐時投入汽車股、航運股(貨櫃類),他在講座內特別提到2039,貨櫃製造業有利。
  9. 外國製造業股份巳有能力逼近高位,旅遊相關股雖有反彈但距離高位仍远。,他另外也點评部份舊經济股,他較看好中國工業製造股,較看淡金融股(內銀內险雖有反彈),內房股商業價值下降(只有極少數能跑出如960龍湖),资源股最近也有一波漲幅,他認為可以炒一轉。航運股也可考慮。
  10. RCEP对中國区內製造業地位进一步鞏固,他提到一堆公司,包括425敏實 2689玖纸 968 信義光能 868 信義玻璃,中國集运2039,除敏實外另一汽車零部件內世特也可考慮,未來425也可能有technical buy。
  11. 反壟斷法較影響9988,线上經濟全方位監管体系即將形成因為螞蟻業務不是平等借貸公司(線上對綫下借貸競爭),現在9988 積弱也正反映此因素。但反壟斷对其他电商影響不太大,所以不需要走晒新经济股,PDD 股價在反壟斷的消息出後仍堅挺,而PDD 的基本因素不差。未來中國消費可能反而会聚焦於三四線下沉市場。三四線城市消費力,雖然这批人的經濟能力較大城市差,但供樓負擔較細及消費能力較強,这相对反而会有利於本土品牌於这些城市業務發展,因為大品牌及外國品牌滲入这些市場較少及難,所以那些內地品牌消費股在整固式或股值下降後也需要重新關注!
  12. 700 仍然很強劲,包括Fintech 業務及手遊方面,因其政策風險相对較低。
  13. 科網或新經濟他曾提700 9988 外,也有點評3690 268 388 9618 jd 会較9988 強,3690炒完入恒指後可能要整固,相反二線科網如268表現更值關注,因為股價巳抛甩2013 及其他Saas 股,6168 2331 2020要找机会回調時配置,也可把握MSCI 股票換入名單,大型工業製造,若炒reflation,重新增長,重新通脹也可以考慮部份資源股。
  14. 未來短期及下年走勢展望,新經济股仍会強,他用繼續「癫」來形容,可能年初經濟重估会仍令舊經濟股跑出,砌組合仍应以平衡較佳,不应过份侧重於新經濟增長股。

27/11/2020週記

 又一週,今週股份跟上週有部份一樣,就是聚焦於資源股,如1208, 581,386, 883, 1208抽升一成八,2883 抽升一成四,1787 跌8粒。

除資源股外,部份內險及內銀都紛紛造好,966 升一成三,1288升八格,1398都升七粒,,1336升五格,1339升八格。大中小銀行都升,3968招行創新高,1988 民生銀行升6粒。

科網241隨業績出後抽升,冷門科網美图1357都有9%升幅,268平收,354再抽一成及再創新高。2013跌六粒,3888跌7格。手遊股走勢有分歧,302配股急性一成四,799升四格,2400 升6粒,3690升3格。

汽車板塊,分銷商3669 升一成,881 跌4格,但車股反而就腳軟,175跌兩粒,1211 升兩格,2238跌七格。

生物醫藥及CXO企業都有部份顯著回吐,3759急挫一成五,1548急挫一成三,2359跌9粒,1521方達控股急挫一成三。醫療設備走勢参差,1789愛康急挫兩成六,1302升9粒,853跌一格(低位回彈不差)。傳統醫藥都唔得,1093 跌6格,1177 跌4格。

內需系列走勢不同,168 291 ,兩隻接近平收,520跌6粒,1579跌七格,6862 颐海急跌8格,1458 跌九格。1458 跌9粒。

異動股包括3800 急升一成六,6066中信建投升七粒。

本週物管大個几隻做得麻麻,6098 跌四格,3319 跌3格,6049升六格。但細市值個几隻反而蠢蠢欲動,中型2669九連陰後昨天開陽,是否可以buy at the bottom?

內房股部份有勢,特別是細市值及地區性那批有升幅,但不是全板,咁啱中海外688也見底回升,連升几天,收升六粒。細市值那批有,535升5粒,604深圳控股升一成一,884升6格,1233 升4格,1638升8格,960及817升兩粒。

2020年11月23日星期一

是你太貴,還是我太便宜?

曾几何時,我倆的股價接近平起平坐,但自今個月起,我倆的距離越來越遠,是你太貴,還是我太便宜?因為你全年營業额8亿,赚2.91亿,每股赚28.66分,即0.338港元,現價計PE 23.8倍。

我半年營業额4.19亿,純利3.21亿,每股盈利半年0.16, 若未計十月劇透收生加學費顯著增加,假設全年每股賺0.3776港元,現價計PE 約15.75倍。 全年計收入還未加進十月提及學费及收生人數增加,仲有哈爾濱學院仲未完成併表,下年收入有很大機會超過十亿,若以六成几嘅毛利率計,盈利能到???

2020年11月22日星期日

關於3913及其他商業物管的評論

 有興趣再寫3913,純因為在上市首天沽出来自因持有1813而被送贈的股份,羊毛出自羊身上,好听就叫送,其實有點像紅股一樣要再股價中扣除,而相關紅股巳在上市當天约在6.4左右全數沽出,連帶在較低位一併沽出計1813,投資此系股票埋單計也是損手離場。

以20號收市價5.91計,3913較定價7.89計仍潛水兩成五。

約以招股書披露截至2020年4月30日止收入去推算全年收入及純利計,則收入約為12.82亿及純利為2.3億。


金水計親數都錯,但粗略計全年盈利数字所得出的PE現價計都成51倍,據聞有券商预計3913全年可賺6亿,我覺得此數字可信性有疑問,因為此必司若能赚6亿,即四個月應赚2亿,但公司公佈純利為7660萬,餘下九個月如何能赚5亿几?

若以赚2.3亿計去定價,更加贵到呕,上市價市值接近160亿,PE貴到接近70倍,就算真賺6亿,都成27倍。

上市以來公司分派給股東的股數約5.4亿股,發行總股數為20.18亿股,由第一天成交到上星期五收盤累積成交股数為5.9亿股,當然不能斷定所有持有紅股的股東巳經完成出售,但这几天觀察股價走勢每天約千几萬股成交,相信沽售壓力有減輕跡象。

但这是否代表現價值搏?這又是另外一個問題,若要横向比較3913 6989.9928 9909几間公司,確實有點難度,因為几間公司從根本上定位是完全不同!
3913 有六成八收入來自住宅物業管理,三成一來自商業項目。而商業項目包括30個,兩個分部的毛利率都超高,分別為35.6及47.2%,相信在現有物管当中走在前列。在管商業項目總面積為3.3百萬平方米,貢獻收入(1.34亿四個月),若按比例計即全年可貢獻約4.02亿!

9909收入
在管商業面積為7佰萬平方米,即3913的商業項目多一倍几,半年商業管理项目產生七亿收入即全年推算約14亿,半年盈利為1.44亿而住宅部份貢獻約一成一,即扣除此部份商業項目全年可貢獻約2.56亿左右。公司的住宅及商業项目毛利率約為21.9及31.1%。
單以商業項目毛利計3913抛離9909几條街!

6899
在管總面積為2580萬平,商業在管總面積為1370萬平,也包括公共及工業物業(14.5%)及住宅物業(9%),即若以住宅物業佔比去衡量公司或業態分佈計接近9909,也是約一成為主宅。

9928
半年收入7亿及纯利為8420萬,若以在管面積計住宅佔四成而非主宅包括市政環衛項目及公共項目,若以物業项目貢獻收入卻以住宅較大為6成2。基本上9928商業项目佔比不高,很奇怪坊間很多人將其對比9909 3913似乎不恰當,基本上若分折開商廈及商場項目去比較,商場应以9909去比較而商廈較指標性应選6989!

結語
寫了几篇關於商業物管,雖然幫不到自己或大家選股,但可作为未來華润万象招股時一些参巧資料。


3913 合景悠活

 以下資料摘錄自3913 招股書

住宅物業項目

截至2020年4月30日,我們管理109個住宅物業,總在管建築面積為18.9百萬平方米。我們訂約管理161個住宅物業,總合約建築面積為29.7百萬平方米。儲備面積為10.8百萬平方米,儲備也率只有0.57。

商業物業項月

截至2020年4月30日,我們管理30個商業物業,總在管建築面積為3.3百萬平方米。訂約管理34個商業物業,總合約建築面積 為4.8百萬平方米。

據招股書披露,3913的收入超過九成收入來自1813及其關連方,收入截至2020年4月30日止四個月的人民幣427.6 百萬元。住宅物業管理服務板塊及商業物業管理營運服務板塊分別錄得收入人民幣293.1百萬元及人民幣 134.5百萬元。

我們的淨利潤由2020年4月30日止四個月的人民幣76.6百萬元。基於以上數字假設收入及盈利在沒有增長按比例推算分別為12.82億及2.3億。

管理業態分佈

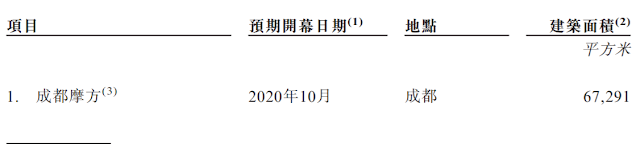
我們的商業物業管理營運服務業務針對中高端商業物業,包括寫字樓(甲級商廈)及購物商場(六個合景泰富開發的商場)。合景泰富集團將我們的六個在管購物商場發展為兩個品牌:「悠方」品牌,針對中產家庭的購物及悠閒場所;及「摩方」品牌, 為年青一代提供時尚購物體驗。我們的服務對購物商場的卓越表現貢獻良多。於 2020年4月30日,蘇州悠方、成都悠方及佛山瀧景悠方的出租率均超過80%。

物管收費來自1813及第三方分別為3.1及1.9人仔,而住宅物業物收入主要包括三大板塊:預售物業;物業管理;及社區增服務。


從以上兩表可看出,於2020年中西部地區收入貢獻上升超過一倍由3仟6佰萬上升到6仟5佰萬,原來公司透露於海南省管理更多別㙒項目而管理費介乎3.8至6.5人仔,較一般住宅高近一倍!

據我們的中國法律顧問告知,於2020年4月30日, 我們開始收取物業管理費的34個在管住宅物業位於仍然受地方政府指導價格所規限的城市。該等項目受價格控制政策所影響,仍然有上調物業管理費的空間。其中,16個住宅物業 可上調費用超過30%;九個住宅物業可上調費用20%至29%;三個住宅物業可上調費用 10%至19%;六個住宅物業可上調費用10%以下。

物管收費繳付率來自1813約為七成七及關連方為八成。

商業管理項目

於2020年4月30日,合景泰富集團有15個單獨或共 同發展的購物商場及寫字樓,全部目前均由我們管理。在該15個購物商場及寫字樓當中,合景泰富集團擁有11個,全部目前均由我們營運。


第三方物業開發商的管理費相對低很多(20.5 vs 5.7)。於2020年4月30日,在包括北京、上海、成都及蘇州等主要城市在內的九個城市及自治縣設有業務。於2020年4月30日,我們合共管理30項商業物業,已訂約管理34項商業物業。

購物商場

寫字樓
摩方品牌旗下的購物 商場招攬租戶時,我們較專注於尋求潮流品牌及設計師品牌的租戶,而為悠方品牌旗下的購 物商場招攬租戶時,我們尋求適合所有年齡層的租戶,如兒童服裝品牌及家庭用品品牌的租 戶。

截至2020年4月30日,我們有109個在管住宅物業,其中(i)64個物業由合景泰富集團單 獨開發;(ii)八個物業由合景泰富集團與其他物業發展商共同開發,其中合景泰富集團擁有 多數權益;(iii)14個物業由合景泰富集團與其他物業發展商共同開發,其中合景泰富集團擁 有50%權益;及(iv)23個物業由第三方物業發展商開發。 

截至2020年4月30日,我們有30個在管商業物業,其中(i)13個物業由合景泰富集團單獨 開發;(ii)一個物業由合景泰富集團與其他物業發展商共同開發,其中合景泰富集團擁有多 數權益;(iii)八個物業由合景泰富集團與其他物業發展商共同開發,其中合景泰富集團擁有 50%權益;及(iv)八個物業由第三方物業發展商開發。


PK 几隻市值接近的商業物管公司

 在港上市的物管公司中有涉獵商業管理項目,而市值接近百億的物管公司有:以市值大小排包括9909 寶龍商業(135億);卓越商企 6989 (129億);合景悠活3913 (119億)及9928 時代鄰里( 76億)。其實上市商業物管還有1502 金融街,由於市值較細,所以不在本篇討論範圍。

四隻商企物管當中,6989 及3913 兩隻上市時間較短,未曾公佈半年業績,所有資料是參巧招股書。相反9909及9928則可從業續報表中得到。

關於6989 的文章有興趣可重溫:

卓越商企服務

關於3913 

合景悠活

關於9928 業績中報部份內容

物管業續簡評

關於9909 業績中報部份內容

物管業績簡評(2)

分析物管不外乎睇未來增長動力,外生動力來自併購及外拓第三方的項目能力,併購當然需要資金,新上市的物管大多資金充裕及大部份都提及會用集資所得的資金去作收併購,而上市超過半年的9928及9909,便需要靠經營現金流及上市集資的錢。

內生增長方面,主要靠儲備面積增加而大部份關連公司的未來落成項目,這當然會受關連方的開發商業項目佔比多少。因為在港已上市物管公司接近30間,而有商管項目佔收入較多為以上几間,而關連方公司有發展住宅及商業或相連項目,以寶龍及合景相對較多,由於卓越商企關連方沒有在港上市,所以資料未能核實,卓越房地產開發商在交付商業項目會有多少。

先簡單重溫9909及9928兩間公司半年業績:

9909 寶龍商業

收入8.68亿,增加16%, 利潤由8713萬升至1.44亿(+66%),每股盈利0.234,EPS約0.55224,PE 約為39.6倍。
在管商業運营服務為7佰萬平,住宅物業在管為1006萬平,兩者各增加約一成。

建議派息0.1港元。現金29.5亿。收入結構以商業運營佔比較高為7亿,住宅物業管理項目佔1.68亿。
商業物業收入租金为9478萬,來自客戶的收入包括商業運营服務及管理服務為6.05亿,政府補助382萬。
商業運營服務包括為购物中心及购物街提供定位、招商、開業、運营及管理。分部毛利率商業運营及住宅物管分別為31.1及21.9%。

集團通過「寶 龍 一 城」、「寶 龍 城」、「寶 龍 廣 場」和「寶 龍 天 地」四 個 品 牌 為 業 主、 商 戶 及 消 費 者 提 供 專 業 的 商 業 運 營 管 理 服 務。四個品牌平均出租率均超過八成半,在管面積集中在長三角地區,佔四成五,在管面積/合約面積為698/989萬平方米,其中在管商場面積中以寶龍廣場佔近六佰萬平方米。未來新開業的商場面積來自寶龍系約為114萬平方及第三方的接近20萬平方米。儲備商業項目面積為291萬,相對一般住宅項目主打為主物管去比較,儲備面積相對好似較低,但商業物管的公司所交付的面積量不能直接與住宅項目公司去比較。

9928 時代鄰里

公司半年純利達8420萬,每股盈利0.09,EPS 約0.2124(RMB vs HKD : 1.18),粗略推PE為36倍左右。

收入七亿,半年開支由4800 上升到7000萬,公司解釋是因為業務擴充所致,現金9.7亿,七月初以10.22集資淨额7.8亿,合約/在管面積分別為1.05亿及7900萬平方米,儲備面積為2仟六佰几萬。

業態分佈包括物業管理建築面積4840平,市政環衛項目830萬平及城市公共項目為2230萬平。

2020年上半年分別收購「廣州浩晴」及「上海科箭」五成一股權,透過此兩項收購令在管面積增加574萬平方米,公司並與阿里巴巴及廣東移動戰略合作,而子公司鄰里智能巳完成70個智慧車場改造項目。集團在管項目約有4079萬平在大灣區而廣州已佔1659萬平,華中約有697萬平(河南 湖北及湖南)。在管面積及收入方面,住宅物業佔40.6%而收入佔56%,分別為1964萬平及2.37亿,非住宅在管佔約六成,但收入卻只佔44,說明非主宅项目的市政環衞及城市公共項目提供收入較低。在管面積時代中國集團提供約四成在管面積但提供約53%的收入。

非業主增值服務收入為1.91亿,而協銷服務提供1.16亿或六成收入,另外新項目包括房屋中介及城市更新項目,分別提供1068及1650萬收入。非業主增值服收入為4474萬,主要為公共空間租賃及停車位管理。新收購的廣州浩晴主要為市政環衛服務供應商,而上海科箭為工業物流地產管理服務供應商,兩項收購雖為第三方物管提供新增管理面積,但是这些項目相對毛利率較低。

9909 vs 9928 

寶龍收入八成來自商業項目,相反時代鄰里若以收入計約四成為非住宅項目(但並非商場項目!),現價以匯率1.18(人仔匯率),兩間公司今年的PE 分別是39.6 及36倍。以今年盈利計現價PE 並不特別低,但商業項目有溢价是因為有稀缺性及較高毛利項目,但3913 及6989上市後,以及未來華潤萬象(擁有理想商業項目)。

新上市物管公司 6989 卓越商企服務

截至2020年5月 31日,我們在34個城市擁有331個在管項目,總面積(1)為25.8百萬平方米,其中總面積 為11.7百萬平方米的111個項目位於大灣區。該等項目包括商務物業(64.5%)、公共與工業物業 (14.5%)及住宅物業(9%)。

在管業態細分為:

40個寫字樓及商務綜合體項目,總面積為5.3百萬 平方米;158個企業大樓和辦公與研發園區項目,總面積為 8.4百萬平方米。商業在管總面積為1370萬平。

我們在管公共及工業物業主要包括政府物業、教育物業、醫療物 業、倉儲及物流中心及工業園區。總面積為4.1百萬平方米。

我們持有的組合中包括在管住宅物業。我們在管的大部分住宅物業由卓越集團開 發。我們管理的住宅物業總面積為7.9百萬平方米,主要位於大 灣區及長江三角洲地區。

六成四為商務物業,即共1651萬平米。合約面積及在管面積截至2020年5月31日分別為36.8百萬平方米及25.8百萬平米。 儲備面積為一仟一佰萬。

若以佈2020年截至5月31曰收入推算,全年收入應約為21.95億。

截至2020年5月31日,卓越集團開發的物業分別 佔在管總面積及收入為的41.6%及13.2%;同期,第三方物業開發商開發的物業 分別佔在管總面積的58.4%及總收益的86.1%。

集團披露截至2020年5月31日,在大灣區管理的物業面積分別11.7百萬平方米,分別佔我們截至有關日期的管理物業總面積約45.5%及佔基本物業管理服務的總收益貢獻約57.2%。

於2020年5月31日止五個月,卓越集團開發的商務物業及第三方開發商的平均物業管理費分別約為每月每平方米人民幣23.0元及15.8元。

簡單總結,卓越9689主打商業大廈項目,有別於9909寶龍主打商場管理。


2020年11月21日星期六

物管股另類觀察:流通市值與股價走勢


唔知大家有沒有留意以上表格流通市值一欄?基本上若股權結構不是全流通,就會造成在港買賣股數相對較少。 以上公司港股流通在兩億股以下有9666 金科服務 (1.33 億股/68.18億);6049 保利物業(1.53 億股/ 81.27億);2606 藍光嘉寶 (1.77 億股/56.72)。註2606的股份巳轉為全流通,但發行股數較少。

另一方面,全流通的公司中也有一些是股票發行數在十億以下,這也會令股價在相對小的成交下便能推股價。包括1755 新城悅(8.2億股);9909 寶龍商業(6.22億股);9928 時代鄰里 (9.86億股)。

從流通股份數目及大股東/關連人仕/基金或基石揸的數目再去計算的話,更能準確計到流通股數。

1516 上市兩天成交股數,第一天上升21.9%,總成交股數接近1.9億股,第二天成交縮到4仟3佰萬股。以發行股本30億股,用6.33%成交推升兩成!


9666 金科四天成交紀錄,第一天及第二天潛水,第一天成交股數為2仟5佰萬股,佔總流通股數一成八!第二天成交縮到3佰8拾萬股(2.85%發行股本);第三天用6.87% 及第四天用6.55%股本抽升8.8%!

用這樣分析方法有點偏離基本因素,但也有參巧價值。


隨筆

轉眼原來本博客巳封塵一年几,都想簡單寫几句關於今年的操作。 刚聽財經新聞回顧今年故事,原來恆生指數终止連續三年下跌的紀錄,這也幫助金水回報終於可以正數,雖然其他博客回報比本人更高,但也算可以笑逐顏開。 相信今年投資方面有很多地方都出人意表,例如內銀股及一眾中資收息股都有不錯的回報...