2021年4月17日星期六
港股通週記
2021年4月11日星期日
三天的週記
今個星期港股得三個交易天,雖然感覺上大市方向不明朗,星期五交易天部份板塊回調,摩根大通以物管板塊短期缺乏催化剂及今年跑嬴大市為由,建議沽售或減持部份持股。受報告可能影響,普遍物管股有明顯回調,特別是那批大市值及估值較高,或短期升幅甚巨那些公司,如9909,3316及1755。
回調也令金水倉受創,跑輸大市。今週三天交易日以資源股一枝獨秀,貴金屬;鋼鐵、煤碳、鋁全部上升,各資源板塊各自有較突出的股份,鋼鐵股323 347 都升一成五;業績較差的581也有几%升幅,最厲害是1053重鋼,爆升近五成。主要是有高於市場預期的盈利預報。 黃金股山東招金及靈宝也有升幅,鋁業股以中鋁升幅(13%)较宏橋大,資源板塊隻3323(8%)都有不錯升幅,沉咗好耐。3993洛泪有6%升幅。
另一焦點上升板塊是航運相關板塊,中远海控1919爆升,2039中集集团有6%升幅,2866 中远海发升8%,598 升6%。其餘有升幅的公司有聯想集團,隻992反而跌,。
工業股以建滔孖寶較理想,兩者同創新高,醫藥板塊部份藥股如聯邦制藥、石四藥集團及山東新華製药有不錯升幅,醫療設備有隻沉咗好耐的康基9997升5%及853微創醫療有5%升幅,近週部份醫藥及設備股已持續造好。
內需板塊中餐飲股較弱,九毛九、颐海、海底撈都顯著受壓,體育板塊隻特步近週持續造好,波司登升幅有6%,江南報衣升6%。內房股以小型發展商個別表現較好,建發國際及中梁控股有升幅。
2021年4月6日星期二
華潤萬象生活1209
持股1209於3月30日公佈業績後,股價不像6098績後般爆升,畢竞現價計萬象的估值並不低, 市盈率超過一佰,所以绩後未能繼續造好。
截 至 二 零 二 零 年 十 二 月 三 十 一 日 止 年 度,全 年 收 入 為 人 民 幣6,778.9百 萬 元, 按 年 增 長15.5%。
住 宅 物 業 管 理 服 務 板 塊 收 入 為 人 民 幣3,883.8百 萬 元, 按 年 增 長11.9%;佔總收入43.1%
商 業 運 營 及 物 業 管 理 服 務 板 塊 為 人 民 幣2,895.1百 萬 元,按 年 增 長20.8%。
截 至 二 零 二 零 年 十 二 月 三 十 一 日 止 年 度,全 年 毛 利 潤 為 人 民 幣1,827.0百 萬 元, 按 年 增 長93.9%。毛 利 率 由 二 零 一 九 年 同 期 的16.1%上 升 至27.0%。 截 至 二 零 二 零 年 十 二 月 三 十 一 日 止 年 度,股 東 應 佔 溢 利 為 人 民 幣817.7百 萬 元,同 比 增 長124.1%。核 心 股 東 應 佔 溢 利(扣 除 投 資 物 業 的 重 估 收 益 及 相 關 遞 延 稅 項 影 響)達 到 人 民 幣816.4百 萬 元,同 比 增 長148.0%。
於 二 零 二 零 年 十 二 月 三 十 一 日,本 集 團 住 宅 物 業 管 理 服 務 的 在 管 建 築 面 積 為106.6百 萬 平 方 米;商 業 運 營 服 務 的 已 開 業 購 物 中 心 建 築 面 積 為6.1百 萬 平 方 米,已 開 業 寫 字 樓 建 築 面 積 為1.5百 萬 平 方 米。
收入方面,公司三大業務板塊,住宅物業管理服務收入29亿,商業運營及物業管理服務共收入26亿,购物中心收入酬制佔16亿,而社區增值及物業開發商增值服務分別佔3.6及5.7亿。
截 至 二 零 二 零 年 底,本 集 團 購 物 中 心 運 營 及 物 業 管 理 服 務 業 務 佈 局56個 城 市,已 開 業 項 目59個;寫 字 樓 運 營 及 物 業 管 理 業 務 佈 局37個 城 市,已 開 業 項 目23個。
本 集 團 積 極 佈 局 城 市 空 間 運 營、嘗 試 政 企 合 作、進 軍 產 業 園 綜 合 服 務 領 域,在 深 圳 率 先 落 地 河 道 運 維 管 養 項 目,成 為 大 灣 區 首 家 進 入 河 道 管 理 的 物 業 企 業。此 外,本 集 團 亦 與 福 州 市 鼓 樓 區 成 立 合 資 平 台 共 同 參 與 市 政 服 務;成 功 競 得 西 安、成 都 等 地 高 新 企 業 產 業 園 項 目。截 至 二 零 二 零 年 底,本 集 團 住 宅 及 其 他 物 業 管 理 業 務 佈 局79個 城 市,合 同 面 積142.9百 萬 平 方 米,在 管 面 積 突 破106.6百 萬 平 方 米。
商業運營及物業管理服務
购物中心收入人仔18亿,在管商業運營服務及物業管理的合同及在管面積為1仟及6佰萬,儲備面積約為4佰萬左右,粗略計未能新面積約可增加12亿,即此分部可佔25至30亿左右。
寫字樓
收入为10亿, 分為兩個部份,包括物業管理服務及商業運營服務,但九成五的收入來自物業管理服務,商管面積為5.7佰萬平方米,1.5佰萬平提供商業運營项目。
毛利率方面,
住 宅 物 業 管 理 服 務 毛 利 率 為15.9%,商 業 運 營 及 物 業 管 理 服 務 毛 利 率 為 41.8%,較 去 年 同 期 增 長20個 百 分 點,主 要 由 於 本 集 團 自 二 零 二 零 年 一 月 起 開 始 就 所 提 供 的 購 物 中 心 商 業 運 營 服 務 進 行 收 費,自 二 零 二 零 年 七 月 起 就 所 提 供 的 寫 字 樓 商 業 運 營 服 務 進 行 收 費,商 業 運 營 服 務 毛 利 率 相 對 較 高,以 及 自 二 零 二 零 年 下 半 年 開 始,購 物 中 心 物 業 管 理 服 務 的 收 入 模 式 由 包 幹 制 改 為 酬 金 制。
簡評
看中1209的最主要原因,相信必定是看中其商業運營及商場管理項目,在管項目6.1佰萬,对比3913的在管面積為540萬左右,但兩者收入差距巨大,3319商商項目貢獻接近1亿元,但1209的商業管理已貢獻18亿左右。很明顯兩者的相差跟地區有絕對相關。
但1209的在管毛利率確實在現時板塊(特別住宅)類不高,這與現時在管項目中的增值服務佔比太小,社區增值服務為3.6亿,只佔住宅物業服務的收入一成左右,但未來是否有大的增長空間值得商榷,因為1109畢竟是央企,是否能與其他的公司提高?但1209的在管項目盈利能力確實較高。另1209的儲備面積確實較其他低,要看未來母公司的供應。現價似乎巳透支未來盈利增長。未來增長的重點唯有依靠手上的現金儲備70几亿去作併購,為未來盈利及收入增長引擎。
2021年4月5日星期一
香港上市物管龍頭:6098 碧桂園服務
金水持倉另一持股碧桂园服務,以市值計在港上市的物管中現時為最大,曾經市值被6666爬頭,但徐兩者股價在業績後此起彼落的走勢後,6098仍是港股第一大市值,因為萬科旗下物管仍未上市,所以暫時變化不大,不過碧服在3月15日成為国指成份股後,標誌着兩個方面,未来有機會成為繼關連公司後成為蓝籌股,第二是未來有可能納入更多較具規模及有相當盈利能力及足夠流通量的物管公司成為指數新貴!
回說6098業績,似乎較市場預期更佳,除收入及盈利創新高外,多個數據都表現不錯,以下內容(簡体字部份)摘錄自中物研協關於6098業績短評內容:
截至2020年12月31日,碧桂园服务营业收入为156.00亿元(人民币·下同),同比增长约61.7%。毛利约53.00亿元,同比增长约73.6%;毛利率约34.0%。净利润约27.82亿元,同比增长约61.9%,企业综合实力稳居行业领先地位。
其收入主要来自:物业管理服务、社区增值服务、非业主增值服务、「三供一业」业务及城市服务业务五大业务:截至2020年12月31日,而具体分类来看,公司物业管理服务收入大约为86.06亿元,占整体收入的55.2%,收入金额较2019年同期增长49.7%;社区增值服务收入大约为17.31亿元,占整体收入11.1%,占比较2019年提升2.1%,金额较2019年同期增长100.1%;非业主增值服务方面,公司实现收入13.7亿元,占整体收入的8.8%;城市服务方面,公司实现收入8.84亿元,较2019年同期暴增1192.5%,占整体收入的5.7%。而三供一业也是公司产生收入的主要来源之一。其中三供一业的物业管理服务收入达15.4亿元,供热服务收入达11.59亿,分别较2019年增长10.15亿元和1.69亿元。三供一业整体业务占整体收入达17.3%。
![]() |
| 圖片來源:中物研協 |
在社区增值业务板块,目前,已逐步形成:到家服务、家装服务、社区传媒服务、增值创新服务、房地产经纪服务和园区空间服务六大社区增值服务业务。
其中,社区传媒服务收入增幅最大,同比增长约273.6%,主要因为收购城市纵横使得社区传媒服务收入进一步增长;增幅紧随其后的是增值创新服务,同比增长约268.6%;其次是家装服务收入,同比增长约145.0%;房地产经纪服务收入、园区空间服务收入、到家服务收入,增幅分别约为27.1%、13.0%、9.6%。
截至2020年12月31日,除「三供一业」及城市服务面积外,碧桂园服务合同管理面积约8.21亿平方米,较2019底新增1.36亿平方米;收费管理面积约3.77亿平方米,较2019年底新增1.01亿平方米。此外,「三供一业」的物业服务收费管理面积及合同管理面积均约8520万平方米。
社区增值服务的增长实际上和碧桂园服务过去一年中的收购有着密切关系。“去年我们也在社区传媒这个方面收购了城市纵横,现在覆盖277个城市,拥有300个以上电梯的资源,而且还有大量灯箱广告。去年我们也收购了保险经纪的公司,整个保险去年在社区实现了超过1800万以上保险的收入,今年的目标要达到1个亿以上,未来还要加速成长。”黄鹏表示
年报数据显示,2020年在城市服务方面,公司实现收入8.84亿元,较2019年同期暴增1192.5%,占整体收入的5.7%。
此外,对城市环卫行业龙头公司山东满国康洁环卫集团有限公司及福建东飞环境集团有限公司的收购与整合,进一步加强了碧桂园服务在城市服务领域的市政环卫专业能力,并帮助其进一步扩大了市场规模。
“通过将城市服务进行整合,业务版图覆盖25个省份、83个地级市,业务网络更加发达,在手的未执行的合同超过130亿元。”黄鹏在业绩会上表示。
6098的賣點
6098有機在5年內變為萬億企業嗎?
回答这條問題之前,若李主席的五年盈收達仟億,即以現時的毛利率約為三成計,毛利有機会去到300亿?咁6098的市值較現在翻几倍?
今次業績的賣點,其中是收購項目開始作出收入及盈利貢獻,作為一向物管較高毛利率的項目,社區增值服務成為今次業績增長引擎之一。毛利率仍有改善,三供一業的項目特別是供熱業務產生明顯收入,但三供一業的毛利率下降,公司解釋因為三供一業項目當中一些是舊區項目,維修費用較大,拖低整體毛利率。
如何能達仟亿目標?據業績記者会上,观點地產網訊(3月22日),首席財務官黃鹏表示、收入物管服務近500亿元,增值服務約300亿,商業和商寫板塊約150亿及城市服務約200亿。
但有別於其他物管,公司高管分別在接近高位減持套現,雖然數目不算多,或基於個人的理由。
2021年4月4日星期日
物管業績短評合景悠活3913
根据公司年报显示,在住宅在管建筑面积中,有57.2%集中于中国经济更发达的大湾区和长三角地区。非住宅物业管理服务方面,截至2020年12月31日,非住宅物业已经遍布在包括北京、上海、成都及苏州等主要城市在内的29个城市或自治县。截至2020年12月31日,非住宅在管建筑面积中,72.5%集中于大湾区和长三角地区。
而分业态来看,住宅业态方面,截止2020年12月31日,公司在住宅业态的在管面积为2912.1万平方米,总合约面积额为3937.1万平方米,分别较2019年增长58.7%和32.9%。非住宅业态方面,截止2020年12月31日,公司在非住宅业态的在管面积为1245万平方米,其中商业物业540万平方米左右,公建710万平方米左右。总合约面积额为1404.3万平方米,分别较2019年大增长280.97%和215.3%。
2020年12月,公司收购了广州润通80%的股权。广州润通主要为公建类项目(广州润通在医院、学校类公建)提供物业管理服务,项目主要分佈在大湾区,特别集中在广州、珠海、佛山及江门等城市。
除了对广州润通的并购以外。2021年1月17日,合景悠活订立收购协议,据此,其有条件同意向广州市祥泰商务管理有限公司收购雪松智联的80%股权,现金代价为人民币1,316.0百万元。
公司方面表示,完成相关收购后,合景悠活的在管建筑面积将达到约1.27亿平方米,较2019年底增长近5倍,实现了自身经营规模的快速扩张。公司称,未来伴随合景泰富集团商业项目的陆续交付和开业,以及第三方轻资产输出项目的快速推广,商业板块将拥有广阔的增长前景。
以上內容摘錄自中物研协網站关于合景悠活的業績短評,整體之前投資3913,最主要是看中公司的在管項目(主宅及商業項目)佈局在大湾区佔比高,以及1813在大湾区未來陸續会有商業及住宅項目交付給其托管。但業績顯示公司的商業項目只佔540萬左右,仍較9909少,在港上市的商場項目管理物管暫時仍未有公司能取代寶龍地產。
公司的賣點之一是公司開出一個2021年目標在管面積增加到兩亿水平,很明顯收入有机会猛增,相信要達到此一水平,公司要繼續積極進行併購,因為現時的储備面積較低,住宅及非住宅項目分別僅有1025万平及159万平米。
另一特點是公司的主席及關連人士在業績後有小量增持,同時在眾多物管公司中此公司的毛利算超高。興業證券给予目標價11.8港元,看好公司未來三年內母公司會有26個商場及9個寫字樓交付。
2021年4月3日星期六
真的能找數嗎?
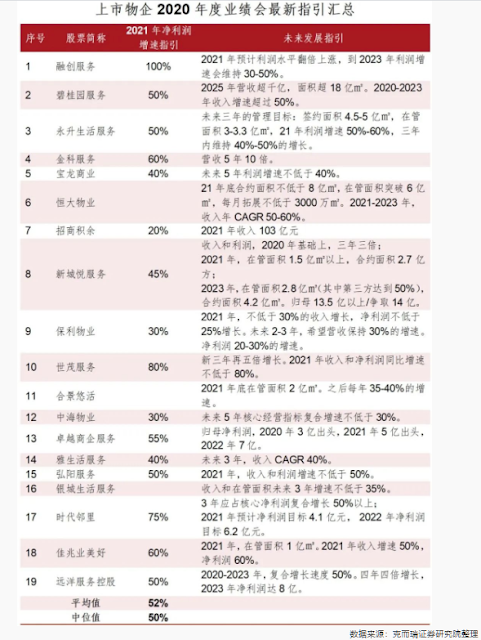
物管公司相繼公佈業績及未來業績及盈利展望,很多公司都有很樂觀的展望,相信在眾多板港股塊中確定性那麼高,未來盈利增速能否兑現,很大程度受該公司的收入結構所影響,如以住宅物業為主的公司,其關連方的未來交付面積供應必須要夠充足,相反若像永升外拓能力較強的話,这方面的考慮可以降低。
淺談物管板塊的投資機遇
以下图片截錄自中物研协关於綠城服務業績短評
2689於業績公佈後連續爆升几天,上升幅度可以比美中海物業。回說2689業績,營收方面算是老三,同樣突破百亿,僅次於6098及恒大,收入为101.1亿上升17.8%,但股東應佔利潤卻上升48.8%,派息慷慨,每股盈利0.23,卻派0.2(含特別股息),儲備面積也是大過在管面積。毛利率及淨利率为19%及7.3%,盈利能力就不算太亮麗。物业服务64.3亿元,占集团总营收的63.6%, 毛利率12.8%
园区服务21.8亿元的收入,占总营收的21.5%,同比增长13.8%,毛利率28.2%
咨询服务15.0亿元,占总营收的14.9%,同比增长23.2%。毛利率下降到32.6%,
绿城服务管理面积达到2.51亿平方米,同比增加17.9%,增长稳健。储备面积2.84亿平方米,同比增长21.9%。集团储备面积与在管面积比值为1.13,在公布最新业绩的31家上市物企中位列第2位。
在布局上看,重点深耕泛长江三角经济圈(65.9%)、环渤海经济圈(14.1%)和珠海三角圈(7.3%),绿城服务采取“住宅+商业”双擎驱动,年内非住宅物业在管面积占比21.9%,较上年增加0.7个百分点,其中,写字楼品牌“云享”在管面积达到2496万平方米,在非住宅在管面积.中占 比超过四成。
數據上看2689的業績在眾多物管中不算太起眼,雖然績後爆升,感覺上是被低估後有點重估而炒上,反而不像有持續性的催化剂,反而公司今次豪派息,有別於此板塊留水作收購的慣性,講開收購,此公司特別在於960揸近10%,同時此公司亦有入股1538中奥到家及3316濱江,1538手貨仲蚀緊,對上一次仲溢價增持,賬面蝕緊亿几,去年六月中增持價為1.8,1.226亿股,星期四1538收市價為0.86,PE平到5倍,若搏會privatize金水覺有想像空間。去年六月1538先以0.98配3692股比2689,同月再以溢價1.8增持1.226亿股。
旭輝永升服務
公司录得营业收入31.2亿元,较2019年同期大幅增长66.1%。2020年,永升生活服务毛利约为9.80亿元,同比增长约76.4%,毛利率约为31.4%,较去年同期上升1.8个百分点。净利约4.43亿元,同比增长约77.8%,净利率为14.2%,较去年同期上升0.9个百分点。
公司主要收入来源分别是
物业管理服务17.57亿元,占公司整体收入的56.4%,大幅增长64.24%
社区增值服务7.9亿元,占公司整体收入的25.3%,增长64.6%
非业主增值服务5.72亿元,占公司整体收入的18.3%,增76%。
截至2020年12月31日,公司在管面积1.02亿平方米,较去年同期增长56%,合约面积为1.8亿平方米,较2019年增加64%。公司在管面积中来自第三方的面积占比约79%,合约面积中来自第三方的面积占比约为76%。公司从旭辉集团获得的物业管理收入为6.5亿元,而来自第三方物业开发商的物业管理收入则达到11.07亿元,占比分别为37%和63%
![]() |
| 圖片摘錄自中協物联 |
永升生活的賣點
隨筆
轉眼原來本博客巳封塵一年几,都想簡單寫几句關於今年的操作。 刚聽財經新聞回顧今年故事,原來恆生指數终止連續三年下跌的紀錄,這也幫助金水回報終於可以正數,雖然其他博客回報比本人更高,但也算可以笑逐顏開。 相信今年投資方面有很多地方都出人意表,例如內銀股及一眾中資收息股都有不錯的回報...
-
內房/物管 (佔比 50%;內房 23% 物管佔 27%)) 813 2777 3319 1922 2606 1895 考慮加入建業新生活 替代2606 內需 3331 3669 1717 (佔比20%) 教育 (佔比12%) 382 667 考慮買入中國科培18...
-
今週六月開局,連升五天,完全唔似抄緊熊反彈,圖表派可能唔同意,我完全唔識,只是順勢跟炒。昔日老曹話:「BAD MARKET, GOOD STOCK PICKING」,今週既然咁好,所以Watch list 內的股票普遍都有不俗升幅,個別板塊繼續走強,如內需啤酒168 291,近排...
-
趁自己今朝出文寫捕捉強勢股的文章,順便付諸實行,買入多隻股份,希望唔好燈。 今朝買入1717, 加倉382,下午首次買入2606及667。 1717及667都係炒功課,前者炒陳sir後者炒T兄。一直想買多隻物管,無奈多次錯失机会,基本上確定性較高都升晒上去,多次重申短炒技巧超...